NachhaltigkeitBegleitung oder Prüfung
CSRD-Bericht: Betrifft Sie die Pflicht noch?
Nach der CSRD berichten ab Geschäftsjahr 2027 nur noch Unternehmen mit über 1.000 Beschäftigten und 450 Mio. Euro Umsatz. Ihre Daten zählen ab 1. Januar 2027, die Wesentlichkeitsanalyse kommt davor.
Ihre Zahlen gegen die Schwellen
Das Omnibus-Paket hat neu geordnet, wer berichtet. Ob Sie dazugehören, entscheiden zwei Zahlen.
Beide Werte müssen überschritten sein.
Nach den Schwellen voraussichtlich berichtspflichtig
- Beschäftigte im Jahresdurchschnitt
- 200 über 1.000
- Nettoumsatz
- 150 Mio. € über 450 Mio. €
Dann erscheint Ihr Bericht für 2027 im Jahr 2028 im Lagebericht, mit Prüfungsvermerk. Schließen Sie die Wesentlichkeitsanalyse vorher ab, damit die Datenerhebung am 1. Januar 2027 beginnt; sonst erheben Sie die ersten Monate nachträglich.
Erstgespräch buchenDas deutsche Umsetzungsgesetz steht noch aus (Stand 3. Oktober 2026); bis dahin gilt § 289b HGB mit der nichtfinanziellen Erklärung.
Wo wir auf dem Weg zum ersten CSRD-Bericht einsteigen
- Betroffenheit klärenSchwellen, Konzernzugehörigkeit und Befreiung prüfen.
- WesentlichkeitsanalyseBestimmt Themen und Datenpunkte des Berichts.
- Daten erhebenAb 1. Januar 2027 für den ersten Bericht.
- Bericht aufstellen2028 im Lagebericht, nach den vereinfachten ESRS.
oder
PrüfungErstellungsbegleitende PrüfungWir prüfen von der Betroffenheit an mit; Befunde kommen früh, nicht erst am Stichtag.PrüfungsvermerkSchritt 1 bis 4oder
PrüfungPrüfung am EndeWir prüfen den aufgestellten Bericht in einem Durchgang.PrüfungsvermerkSchritt 4Wer Ihren Nachhaltigkeitsbericht prüft oder begleitet
- Eingetragene Wirtschaftsprüfungsgesellschaft, Mitglied im IDW (öffnet in neuem Tab)Im Berufsregister der Wirtschaftsprüferkammer. Es unterschreibt der Wirtschaftsprüfer, mit dem Sie sprechen.
- Spezialisiert auf Nachhaltigkeit und Energie (öffnet in neuem Tab)WP Jannik Hassel ist Mitglied im IDW-Gremium zur technologiebasierten Umsetzung der CSRD. Er schreibt Fachbeiträge zur Nachhaltigkeitsberichterstattung, etwa in NWB und bei C.H. Beck.
- Mit Big-Four-BackgroundGelernt haben wir das Prüfen bei Big-Four-Gesellschaften, über zehn Jahre in Abschluss- und Nachhaltigkeitsprüfung.
„[…] Wir haben uns auf Anraten von Herrn Hassel dafür entschieden, da es für uns die erste Prüfung des Nachhaltigkeitsberichts ist. Dadurch bekommen wir zeitnah Rückmeldung und können immer weiter dazulernen. […]“
Was Finanzchefs zur CSRD-Pflicht fragen
Gilt das deutsche CSRD-Umsetzungsgesetz schon?
Noch nicht (Stand: 3. Oktober 2026). Bis dahin regelt das HGB die nichtfinanzielle Erklärung (§ 289b HGB). Planen Sie trotzdem mit dem Zeitplan der Richtlinie: Das Berichtsjahr beginnt am 1. Januar 2027.
Was passiert, wenn wir erst im Lauf von 2027 anfangen?
Das Berichtsjahr läuft dann schon. Daten der ersten Monate holen Sie nachträglich zusammen, und die Wesentlichkeitsanalyse entsteht unter Zeitdruck neben der Erhebung.
Was dürfen meine Kunden verlangen, wenn ich nicht berichtspflichtig bin?
Ab Geschäftsjahr 2027 dürfen Unternehmen bis 1.000 Beschäftigte Angaben ablehnen, die ein berichtspflichtiger Kunde für seinen Bericht über den freiwilligen Standard hinaus anfragt (Art. 19a Abs. 3 Richtlinie 2013/34/EU). Der Standard beruht auf dem VSME.
Was prüft der Prüfer beim CSRD-Bericht?
Ob der Bericht der Richtlinie, den ESRS und der EU-Taxonomie entspricht, einschließlich des Verfahrens der Wesentlichkeitsanalyse, mit begrenzter Sicherheit (Art. 34 Abs. 1 Buchst. aa Richtlinie 2013/34/EU).
Was ist eine erstellungsbegleitende Prüfung?
Der Prüfer prüft mit, während Sie den Bericht erstellen: Wesentlichkeitsanalyse, Datenprozesse und Entwürfe in Etappen statt alles am Ende. Befunde kommen früh, wenn Sie sie noch beheben können.
Gelten die vereinfachten ESRS schon?
Die vereinfachten ESRS stehen in der Delegierten Verordnung (EU) 2026/1563. Sie tritt am 10. November 2026 in Kraft und gilt für Geschäftsjahre ab dem 1. Januar 2027. Für Geschäftsjahre, die 2026 beginnen, dürfen Sie zwischen alter und neuer Fassung wählen.
Was kostet die Begleitung oder die Prüfung des CSRD-Berichts?
Das Honorar richtet sich nach Umfang und Aufwand. Den Rahmen nennen wir nach dem Erstgespräch, die Vergütung steht schriftlich in der Auftragsbestätigung.
Erstgespräch, 25 Minuten
Wesentlichkeitsanalyse fertig, bevor Ihr Berichtsjahr beginnt
Nennen Sie uns Beschäftigte, Umsatz und den Stand Ihrer Analyse. Im Erstgespräch sagen wir, was bis dahin fertig sein sollte.
- Anlass und Frist schildern
- Klären, was Ihr Anlass verlangt
- Umfang, Zeitplan und Honorarrahmen erfahren
Hilfreich: Ihre letzte nichtfinanzielle Erklärung oder ein vorhandener Bericht.
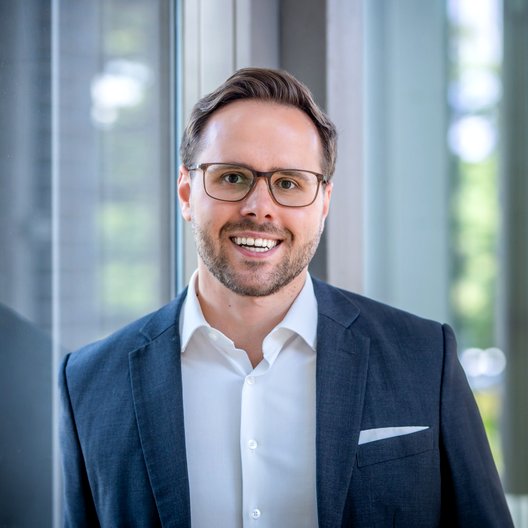
Sie sprechen immer mit einem Wirtschaftsprüfer vom Fach.Kostenfrei, unverbindlich, per Microsoft Teams.
Lieber per E-Mail oder Telefon?
Antwort auf jede E-Mail innerhalb von 48 Stunden an Werktagen. Ist es dringend, schreiben Sie es dazu: Dann melden wir uns schnellstmöglich.
Was neben dem CSRD-Bericht ansteht
- EU-Taxonomie
Wenn der Bericht auch die Taxonomie-Kennzahlen enthalten muss.
- EmpCo und Transitionspläne
Wenn Aussagen aus dem Bericht in die Werbung gehen sollen.
- Jahresabschlussprüfung
Wenn Abschluss und Nachhaltigkeitsbericht von einer Hand geprüft werden sollen.